Methods for stochastic functional differential equations with distributed lag in predicting reliability problems and optimising maintenance intervals for aviation equipment
Methods for stochastic functional differential equations with distributed lag in predicting reliability problems and optimising maintenance intervals for aviation equipment

Abstract
The problem of selecting maintenance times for on-board equipment, subject to a constraint on the system’s probability of no failure, is examined. Degradation is described by a linear stochastic functional differential equation with distributed lag and an affine recovery operator. The existence and uniqueness of a strong solution over a finite horizon are proved, as well as the Gaussian nature of its finite-dimensional distributions under a Gaussian initial history and additive noise. Equations for the mathematical expectation and the two-time covariance function are derived. The probability of probability of no failure is defined in terms of the first passage of the boundary of the operational region is reached; on a time grid, it is calculated as the probability of simultaneously satisfying linear constraints for a multidimensional normal vector. In an illustrative example for three independent subsystems, 50,000 trajectories per subsystem were used, with a step size of 10 hours and a complete search of grid schedules with the number of maintenance events ranging from zero to three; options with four or more maintenance events were excluded due to the lower cost threshold. For a 2,000-hour horizon, the optimal sequence of maintenance times for the given scheduling problem was 450, 950 and 1,450 hours; the calculated system probability of failure-free operation is 0.9931 with a confidence level of 0.95. Compared with a scheme of equal 500-hour intervals, the cost function decreased by 1.8%. Excluding the lag component underestimates the expected losses associated with a failure by a factor of approximately five. When the time step was reduced to 5 hours and the number of trajectories increased to 100,000, the resulting schedule remained unchanged. The example is intended to verify the reproducibility of the calculation scheme and does not identify a specific type of aircraft.
1. Введение
Эффективность технической эксплуатации авиационной техники зависит не только от частоты плановых работ, но и от того, насколько расчетная модель учитывает накопленное воздействие режимов эксплуатации. В безынерционных моделях скорость деградации определяется текущим состоянием. Для представления возможного последействия температурных циклов, вибрации, электрических перегрузок и других предшествующих режимов в настоящей работе используется распределенная предыстория на конечном интервале времени.
Современные модели обслуживания по состоянию объединяют прогнозирование деградации, оценку остаточного ресурса и оптимизацию графиков технического обслуживания
, , , . Работы , , , показывают актуальность вероятностного прогнозирования ресурса авиационных двигателей и учета неопределенности при планировании работ. Теория детерминированных функционально-дифференциальных уравнений изложена в , , , методы функционального анализа для моделей надежности — в , а стохастические уравнения с запаздыванием систематически рассмотрены в .В ранее опубликованной работе авторов
рассматривалось прогностическое моделирование надежности бортового оборудования по эксплуатационным данным. В настоящей статье состояние подсистемы описывается стохастическим уравнением с распределенным запаздыванием. Конечномерные распределения процесса используются для расчета вероятности первого выхода из области работоспособности, после чего эта вероятность включается в задачу выбора моментов технического обслуживания. Вероятность нахождения состояния в допустимой области в фиксированный момент и вероятность безотказной работы при этом рассматриваются как различные характеристики.Цель работы — разработать расчетную схему, в которой распределенная предыстория учитывается при определении среднего состояния, ковариации и вероятности первого достижения границы работоспособности, а моменты технического обслуживания выбираются при заданном ограничении на системную надежность.
Научные результаты работы состоят в следующем:
– для линейной стохастической модели с распределенным запаздыванием и аффинным восстановлением доказаны существование, единственность и сохранение гауссовости конечномерных распределений;
– получена расчетная система для математического ожидания и двухвременной ковариации, необходимой при распределенном запаздывании;
– надежность определена через первое достижение границы, а ее дискретная аппроксимация сведена к вероятности многомерного нормального события;
– разработан воспроизводимый алгоритм выбора числа и моментов обслуживания с непосредственной проверкой ограничения по надежности и сравнением с моделью без запаздывающей составляющей.
2. Методы и принципы исследования
2.1. Стохастическая модель технического состояния с распределенным запаздыванием
Рассмотрим систему, состоящую из n подсистем. На интервале между соседними техническими обслуживаниями состояние i-й подсистемы описывается случайным вектором
где Ai(t) и Bi(t,θ) — матрицы мгновенной и задержанной составляющих деградации; ai(t) — детерминированное воздействие режима эксплуатации; Gi(t) — матрица интенсивности случайных возмущений; Wi(t) — винеровский процесс. Начальная история задается условием
Начальная история φi рассматривается как случайный элемент пространства непрерывных функций. В демонстрационном расчете используется скалярное состояние, а теоретические результаты сформулированы для векторного случая.
2.1.1. Существование и единственность решения
Теорема 1. Пусть Ai, Bi, ai и Gi являются детерминированными, непрерывными и ограниченными на конечном интервале, а
Доказательство. Рассмотрим пространство адаптированных процессов с нормой
где C не зависит от X и Y. При достаточно малом T выполняется q(T)<1, поэтому Γ является сжимающим отображением. Принцип Банаха дает единственную неподвижную точку. Последовательное продолжение решения по конечному числу интервалов обеспечивает его существование и единственность на заданном горизонте. Теорема доказана.
2.1.2. Аффинный оператор технического обслуживания
Воздействие технического обслуживания на состояние и учитываемую моделью предысторию зададим аффинным оператором. Пусть tk — детерминированный момент планового обслуживания. Начальная история следующего цикла определяется равенством
Здесь
2.1.3. Гауссовское представление и уравнения моментов
Лемма 1. Если φi и ζik являются независимыми гауссовскими случайными элементами, независимыми от Wi, а коэффициенты уравнений (1)–(2) детерминированы, то любой конечный набор значений Xi(t1),…,Xi(tq) имеет совместное многомерное нормальное распределение.
Доказательство. Решение линейной системы на первом интервале между техническими обслуживаниями является детерминированным линейным функционалом совместно гауссовской совокупности, образованной начальной историей и приращениями винеровского процесса, с добавлением детерминированного слагаемого. Поэтому его конечномерные распределения гауссовские. Оператор (5) аффинен и добавляет независимый гауссовский случайный элемент, вследствие чего гауссовость сохраняется после обслуживания. Последовательное применение этого рассуждения ко всем циклам завершает доказательство. Утверждение относится к некондиционированному процессу состояния.
Обозначим математическое ожидание через
Формулы (10)–(11), дополненные начальным условием Ci(θ,η)=Cov(φi(θ), φi(η)), образуют расчетную систему для среднего и двухвременной ковариации. При распределенном запаздывании уравнение для Σi(t) в общем случае не замыкается без Ci(t,s); поэтому для вычисления дисперсии состояния требуется совместно определять двухвременную ковариационную функцию.
2.2. Вероятность работоспособного состояния и вероятность безотказной работы
Пусть область работоспособности подсистемы задается линейным ограничением Di={x:hiTx<di}. Предположим, что дисперсия проекции состояния на нормаль к границе положительна. Точечная вероятность нахождения в работоспособном состоянии равна
где Φ — функция распределения стандартного нормального закона. Величина (7) может увеличиваться после восстановления и поэтому не отождествляется с классической вероятностью безотказной работы.
Время первого отказа на интервале между техническими обслуживаниями определяется как
На сетке 0=u0<u1<⋯<uM используется аппроксимация
Вектор значений в (16)–(17) многомерно нормален по лемме 1. Вероятность может вычисляться алгоритмом многомерного нормального интегрирования или моделированием совместных гауссовских траекторий. Для вложенных сеток события в (9б) образуют убывающую последовательность. При непрерывных траекториях и нулевой вероятности касательного достижения границы без последующего выхода предел совпадает с вероятностью первого выхода.
2.2.1. Системная надежность и условная независимость
Обозначим через Si,k(u) вероятность безотказной работы i-й подсистемы в течение времени u после начала k-го цикла в момент tk-1. Предположим условную независимость подсистем при заданных профиле эксплуатации и расписании технического обслуживания, полное обновление начальной истории по формуле (5) и независимость приращений винеровских процессов на непересекающихся интервалах. Для последовательной структуры системы и момента t внутри k-го цикла накопленная вероятность безотказной работы определяется формулами (18)–(19).
При наличии общих причин отказов, общих источников питания или коррелированных эксплуатационных воздействий формула (19) неприменима. В этом случае необходимо использовать совместный гауссовский вектор состояний всех подсистем и его полную ковариационную матрицу
. При частичном восстановлении зависимость между последовательными циклами также сохраняется, поэтому вместо простого произведения требуется условное распространение распределения состояния. В численном примере коэффициенты не зависят от календарного времени и после каждого обслуживания задается одна и та же детерминированная начальная история, поэтому Si,k(u∣tk-1)=Si(u).2.3. Задача выбора моментов технического обслуживания
Пусть T=(t1,…,tN) — последовательность моментов планового технического обслуживания, t0=0, tN+1=Tпл. Введем функционал дисконтированных затрат
где cТО — стоимость одной плановой операции, cотк — скорость накопления ожидаемых потерь после функционального отказа, выраженная в условных денежных единицах в час, r — часовой коэффициент дисконтирования. После первого функционального отказа рассматриваемый сценарий считается завершенным, а потери начисляются на оставшейся части горизонта планирования. Поэтому Jотк характеризует ожидаемые потери, связанные с отказом, а не неготовность восстанавливаемой системы.
Оптимизация выполняется при ограничении Rсист(Tпл;T)≥Rmin. Поскольку функция (19) не возрастает на горизонте, для принятой модели первого отказа достаточно проверить конечную точку. Множество допустимых расписаний задается нестрогими неравенствами и является замкнутым:
Дискретизированная задача решается полным перебором множества
2.4. Численная схема и параметры воспроизводимости
Для демонстрации используется скалярная версия (1)–(2) с безразмерным индексом деградации Xi(t) и порогом отказа di=1:
Начальная история равна xi,0=0,05. После каждого обслуживания история подсистемы задается заново этим постоянным значением. На сетке с шагом Δt интеграл вычисляется по составной формуле трапеций, а состояние — методом Эйлера–Маруямы:
где
3. Результаты численного эксперимента
3.1. Параметры демонстрационной модели
Параметры выбраны так, чтобы воспроизвести различающиеся скорости деградации трех условных подсистем. Они не идентифицированы по данным конкретного воздушного судна. Размерности параметров следуют из (23)–(24): vi имеет размерность ч-1, ci — ч-2, βi — ч-1, σi — ч-1/2.
Параметры стохастической модели с распределенным запаздыванием
Подсистема | vi, ч-1 | ci, ч-2 | βi, ч-1 | τi, ч | σi, ч-1/2 |
1 | 0,00098 | 5,2⋅10-6 | 0,012 | 100 | 0,0042 |
2 | 0,00107 | 6,0⋅10-6 | 0,015 | 80 | 0,0048 |
3 | 0,00090 | 4,8⋅10-6 | 0,010 | 120 | 0,0040 |
Параметры оптимизации: Tпл=2000 ч, Rmin=0,95, Δmin=200 ч, cТО=50 000 у. е., cотк=5000 у. е./ч. Непрерывная годовая ставка дисконтирования принята равной 0,05; часовой коэффициент вычисляется по формуле r=0,05/8760.
3.2. Влияние распределенной предыстории
На рисунке 1 показана вероятность безотказной работы последовательной трехкомпонентной системы на одном интервале между техническими обслуживаниями. При учете ядра запаздывания уровень 0,95 пересекается между 610 и 620 ч. При исключении запаздывающей составляющей пересечение происходит между 680 и 690 ч. Для принятых значений параметров исключение интегрального слагаемого увеличивает расчетную допустимую длительность интервала приблизительно на 70 ч.
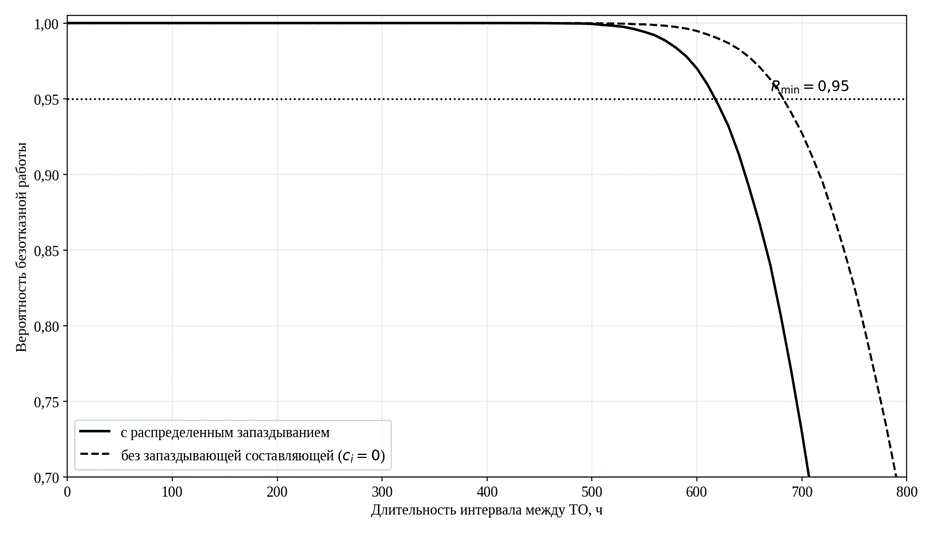
Вероятность безотказной работы системы на одном интервале между техническими обслуживаниями
При N=0,1,2 допустимых расписаний нет: на 50-часовой сетке хотя бы один из интервалов имеет длительность не менее 700 ч, тогда как уже после 620 ч вероятность безотказной работы одного цикла ниже 0,95. Для N=3 минимальное значение функционала равно 154 577 у. е. и достигается при моментах обслуживания 450, 950 и 1450 ч. При N=4 наименьшая возможная сумма только плановых затрат достигается при максимально поздних допустимых моментах 1200, 1400, 1600 и 1800 ч и составляет 198 295 у. е., что превышает найденное значение функционала. При дальнейшем увеличении N эта нижняя граница возрастает. Следовательно, найденное расписание является глобально оптимальным для принятой 50-часовой сеточной задачи.
Полученные интервалы составили 450, 500, 500 и 550 ч. Сводные результаты приведены в таблице 2. В качестве базовой принята схема с обслуживанием в моменты 600, 1200 и 1800 ч; она не удовлетворяет ограничению по надежности.
Сравнение расписаний технического обслуживания
Расчетный вариант | Моменты ТО, ч | Плановые затраты, у. е. | Плановые затраты, у. е. | Ожидаемые потери от отказа, у. е. | J, у. е. |
Предлагаемая схема | 450; 950; 1450 | 0,9931 | 149 189 | 5 388 | 154 577 |
Равные интервалы 500 ч | 500; 1000; 1500 | 0,9978 | 149 147 | 8 268 | 157 415 |
Базовая схема 600/600/600/200 ч | 600; 1200; 1800 | 0,9127 | 148 977 | 364 604 | 513 581 |
Без запаздывания | 450; 950; 1450 | 0,9989 | 149 189 | 1 079 | 150 268 |
По сравнению с равными интервалами 500 ч функционал уменьшился на 1,8 %, хотя конечная вероятность безотказной работы для равных интервалов выше. Это объясняется более ранним первым обслуживанием оптимизированной схемы: снижение риска в начале горизонта сильнее уменьшает интегральные дисконтированные потери, чем увеличение последнего интервала с 500 до 550 ч их повышает. Приближенный 95%-ный интервал для Rсист(2000), рассчитанный дельта-методом с учетом ковариаций вложенных индикаторов безотказности, равен [0,9922; 0,9940]. Нижняя граница превышает требуемый уровень 0,95. Интервал характеризует только имитационную погрешность при фиксированных параметрах и не включает погрешность временной дискретизации и параметрическую неопределенность.
Повторный полный перебор сеточных расписаний не изменил найденные моменты обслуживания. При уменьшении шага до 5 ч получены Rсист(2000)=0,9927 и J=155 751 у. е.; при 100 000 траекторий и шаге 10 ч — соответственно 0,9934 и 154 254 у. е. Отличие значения функционала от основного расчета не превышает 0,8%.
Для той же последовательности моментов модель без запаздывающей составляющей дает ожидаемые потери, связанные с отказом, 1079 у. е., тогда как полный расчет — 5388 у. е. Следовательно, при выбранных параметрах исключение предыстории занижает эту часть функционала приблизительно в пять раз. Оптимальное расписание на сетке в обоих расчетах совпало, но оценки риска и итогового функционала существенно различаются.
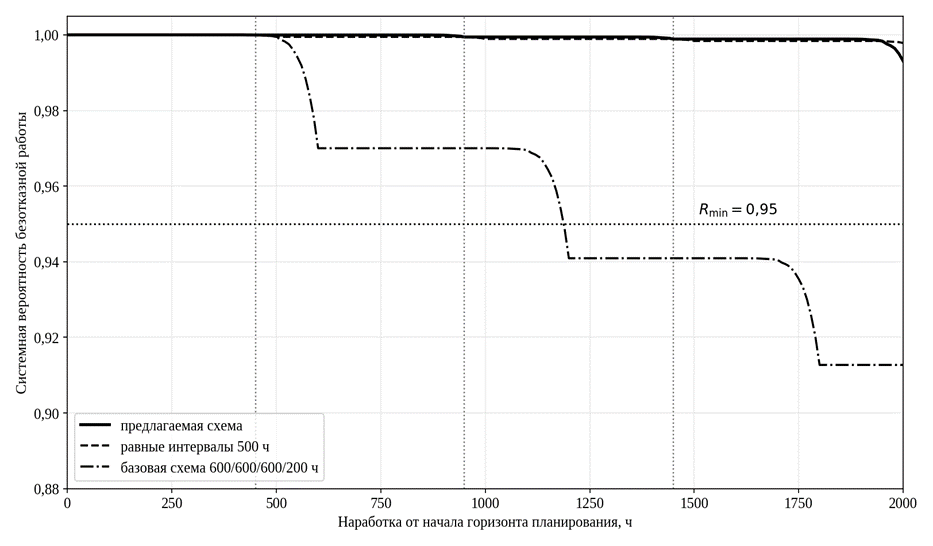
Траектории системной вероятности безотказной работы для сравниваемых расписаний; вертикальные линии отмечают оптимальные моменты обслуживания
4. Обсуждение
Среднее μi(t) и двухвременная ковариация Ci(t,s) определяют конечномерные распределения гауссовского процесса, используемые при вычислении вероятности первого выхода. Поэтому вероятность безотказной работы и функционал затрат рассчитываются по той же модели состояния, которая описывает деградацию и влияние предыстории.
Результат о гауссовости является точным только для линейных коэффициентов, гауссовской начальной истории, аддитивного гауссовского шума и аффинного восстановления. Для нелинейной правой части допустима локальная линеаризация, но тогда распределение следует называть гауссовской аппроксимацией, а не точным решением. При сильной нелинейности, пороговых скачках и асимметричных возмущениях необходимы методы частиц или прямое имитационное моделирование нелинейной системы.
Ограничения демонстрационного примера связаны с предположениями о полном восстановлении после технического обслуживания, независимости подсистем, одном линейном пороге отказа и экспертном выборе коэффициентов. Повторные расчеты с шагом 5 ч и со 100 000 траекторий не изменили сеточное расписание, однако эти проверки характеризуют только численную чувствительность результата. Для применения модели к конкретному типу оборудования необходимо идентифицировать ядро запаздывания, ковариацию шумов и оператор восстановления по эксплуатационным данным.
В работе
рассматривалась более широкая задача прогностического моделирования надежности по эксплуатационной информации. В настоящей статье эта постановка дополнена расчетом вероятности первого выхода для стохастического уравнения с распределенным запаздыванием и использованием полученной вероятности при выборе интервалов между техническими обслуживаниями.5. Заключение
Разработана расчетная схема прогнозирования надежности и выбора моментов технического обслуживания на основе линейного стохастического функционально-дифференциального уравнения с распределенным запаздыванием.
Доказаны существование и единственность сильного решения на конечном горизонте и гауссовость конечномерных распределений при гауссовской начальной истории и аффинном операторе восстановления. Получены уравнения для среднего состояния и двухвременной ковариации. Вероятность безотказной работы определена через первое достижение границы области работоспособности, что исключает ее смешение с вероятностью работоспособного состояния в фиксированный момент.
В трехкомпонентном примере оптимальной для принятой 50-часовой сеточной задачи оказалась последовательность обслуживаний 450, 950 и 1450 ч. Расчетная системная вероятность безотказной работы на горизонте 2000 ч составила 0,9931 при требовании 0,95. По сравнению с равными 500-часовыми интервалами функционал уменьшился на 1,8%, а исключение запаздывающей составляющей занизило ожидаемые потери, связанные с отказом, приблизительно в пять раз. Повторный перебор при уменьшенном шаге интегрирования и увеличенном числе траекторий не изменил найденное расписание.
Дальнейшее развитие связано с идентификацией параметров по деидентифицированным эксплуатационным данным, учетом неполного восстановления, общих причин отказов и нелинейной деградации, а также с построением доверительных областей для оптимального расписания.