ИНВЕСТИЦИОННАЯ КОМПОНЕНТА ФИНАНСОВОГО ПОТЕНЦИАЛА СТРАХОВОГО РЫНКА РОССИИ
ИНВЕСТИЦИОННАЯ КОМПОНЕНТА ФИНАНСОВОГО ПОТЕНЦИАЛА СТРАХОВОГО РЫНКА РОССИИ

Аннотация
Российский страховой рынок в условиях санкций, ухода западных перестраховщиков и интеграции в ЕАЭС демонстрирует смену модели: инвестиционный доход обеспечивает основную долю чистой прибыли, что создает риски для устойчивости отрасли при возможном снижении доходности финансовых рынков. Цель исследования — оценить вклад инвестиционной деятельности в финансовый результат рынка, выявить факторы роста инвестиционного дохода и риски в контексте евразийской интеграции. Результаты показывают рост коэффициента инвестиционной зависимости, что свидетельствует об усилении роли инвестиционного дохода в формировании прибыли страховщиков. Выявлены проблемные зоны: высокие уровни выплат, минимальная доля перестраховщиков в резервах. Сравнительный анализ стран ЕАЭС показал аномально высокую инвестиционную зависимость России при низкой плотности страхования.
1. Введение
Страховой рынок России в 2021–2025 гг. функционирует в условиях беспрецедентной внешней турбулентности: санкционные ограничения, уход западных перестраховщиков, волатильность финансовых рынков и резкие изменения ключевой ставки Банка России. Одновременно углубляются интеграционные процессы в рамках Евразийского экономического союза (ЕАЭС), что создает как новые возможности (расширение рынка, гармонизация регулирования), так и дополнительные риски (различие в национальных моделях страхования). В этих условиях страховой рынок России приобретает двойственную роль: с одной стороны, он должен обеспечивать непрерывную компенсацию рисков юридических и физических лиц, с другой — выступать источником «длинных денег» для экономики. Однако реализация обеих функций напрямую зависит от финансового потенциала страховых организаций — их способности аккумулировать, резервировать и эффективно использовать капитал для покрытия обязательств и обеспечения устойчивого развития.
Последние годы демонстрируют парадоксальную ситуацию: несмотря на сокращение числа страховых организаций на 12,3% (до 129 ед. в 2025 г.), совокупный капитал отрасли вырос в 1,96 раза, а чистая прибыль — в 2,0 раза. Однако за этими впечатляющими цифрами скрывается фундаментальный сдвиг в структуре источников прибыли. Если традиционно основой доходов страховщиков являлась андеррайтинговая деятельность (превышение премий над выплатами и расходами), то к 2025 г. доход от инвестиционной и финансовой деятельности (326 млрд руб.), хотя и уступает по абсолютной величине финансовому результату от страховой деятельности (413 млрд руб.), обеспечивает определяющую долю чистой прибыли — 65%. Это свидетельствует о смене модели, где финансовая устойчивость страхового рынка становится зависимой от конъюнктуры фондового рынка и процентной политики ЦБ РФ. Такая трансформация несет скрытые риски, которые могут проявиться при ужесточении денежно-кредитных условий или снижении доходности финансовых инструментов.
Теоретическим и практическим аспектам финансового потенциала страховых организаций посвящены работы многих отечественных и зарубежных ученых. Среди исследователей следует выделить Архипова А.П., Ахвледиани Ю.Т., Кириллову Н.В., Цыганова А.А., Орланюк-Малицкую Л.А., Янову С.Ю., Чернову Г.В., Сембекова А.К.
Исследование базируется на диалектическом методе познания, системном подходе, общенаучных методах. Информационную базу составили данные Банка России, Евразийской экономической комиссии
, , , .2. Основные результаты
Динамика ключевых объемных показателей страхового рынка России за 2021–2025 гг. представлена на рисунке 1. Здесь показаны страховые премии и выплаты по страхованию жизни и страхованию иному, чем страхование жизни (основной объем рынка), а также чистая прибыль страховых организаций по всем видам деятельности. Сопоставление этих рядов позволяет увидеть, что рост чистой прибыли происходит на фоне опережающего роста выплат, что косвенно указывает на возрастающую роль инвестиционной составляющей в формировании финансового результата
, .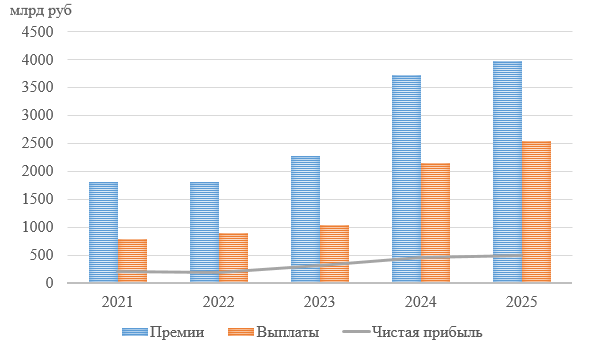
Динамика премий, выплат и чистой прибыли страховых организаций России
Для понимания причин роста чистой прибыли (рисунок 2) необходимо проанализировать структуру ее формирования по видам деятельности. Как было показано выше, темпы роста страховых выплат (219,8%) существенно опережают темпы роста страховых премий (119,9%), что свидетельствует о снижении андеррайтинговой маржи. В то же время рост чистой прибыли (104,9%) в условиях ухудшающихся страховых результатов позволяет предположить, что основной вклад в формирование прибыли вносит не страховая, а инвестиционная деятельность. На рисунке 2 представлена динамика двух основных компонентов финансового результата страховых организаций России: финансового результата от страховой деятельности (андеррайтинговый результат) и дохода от инвестиционной и финансовой деятельности.
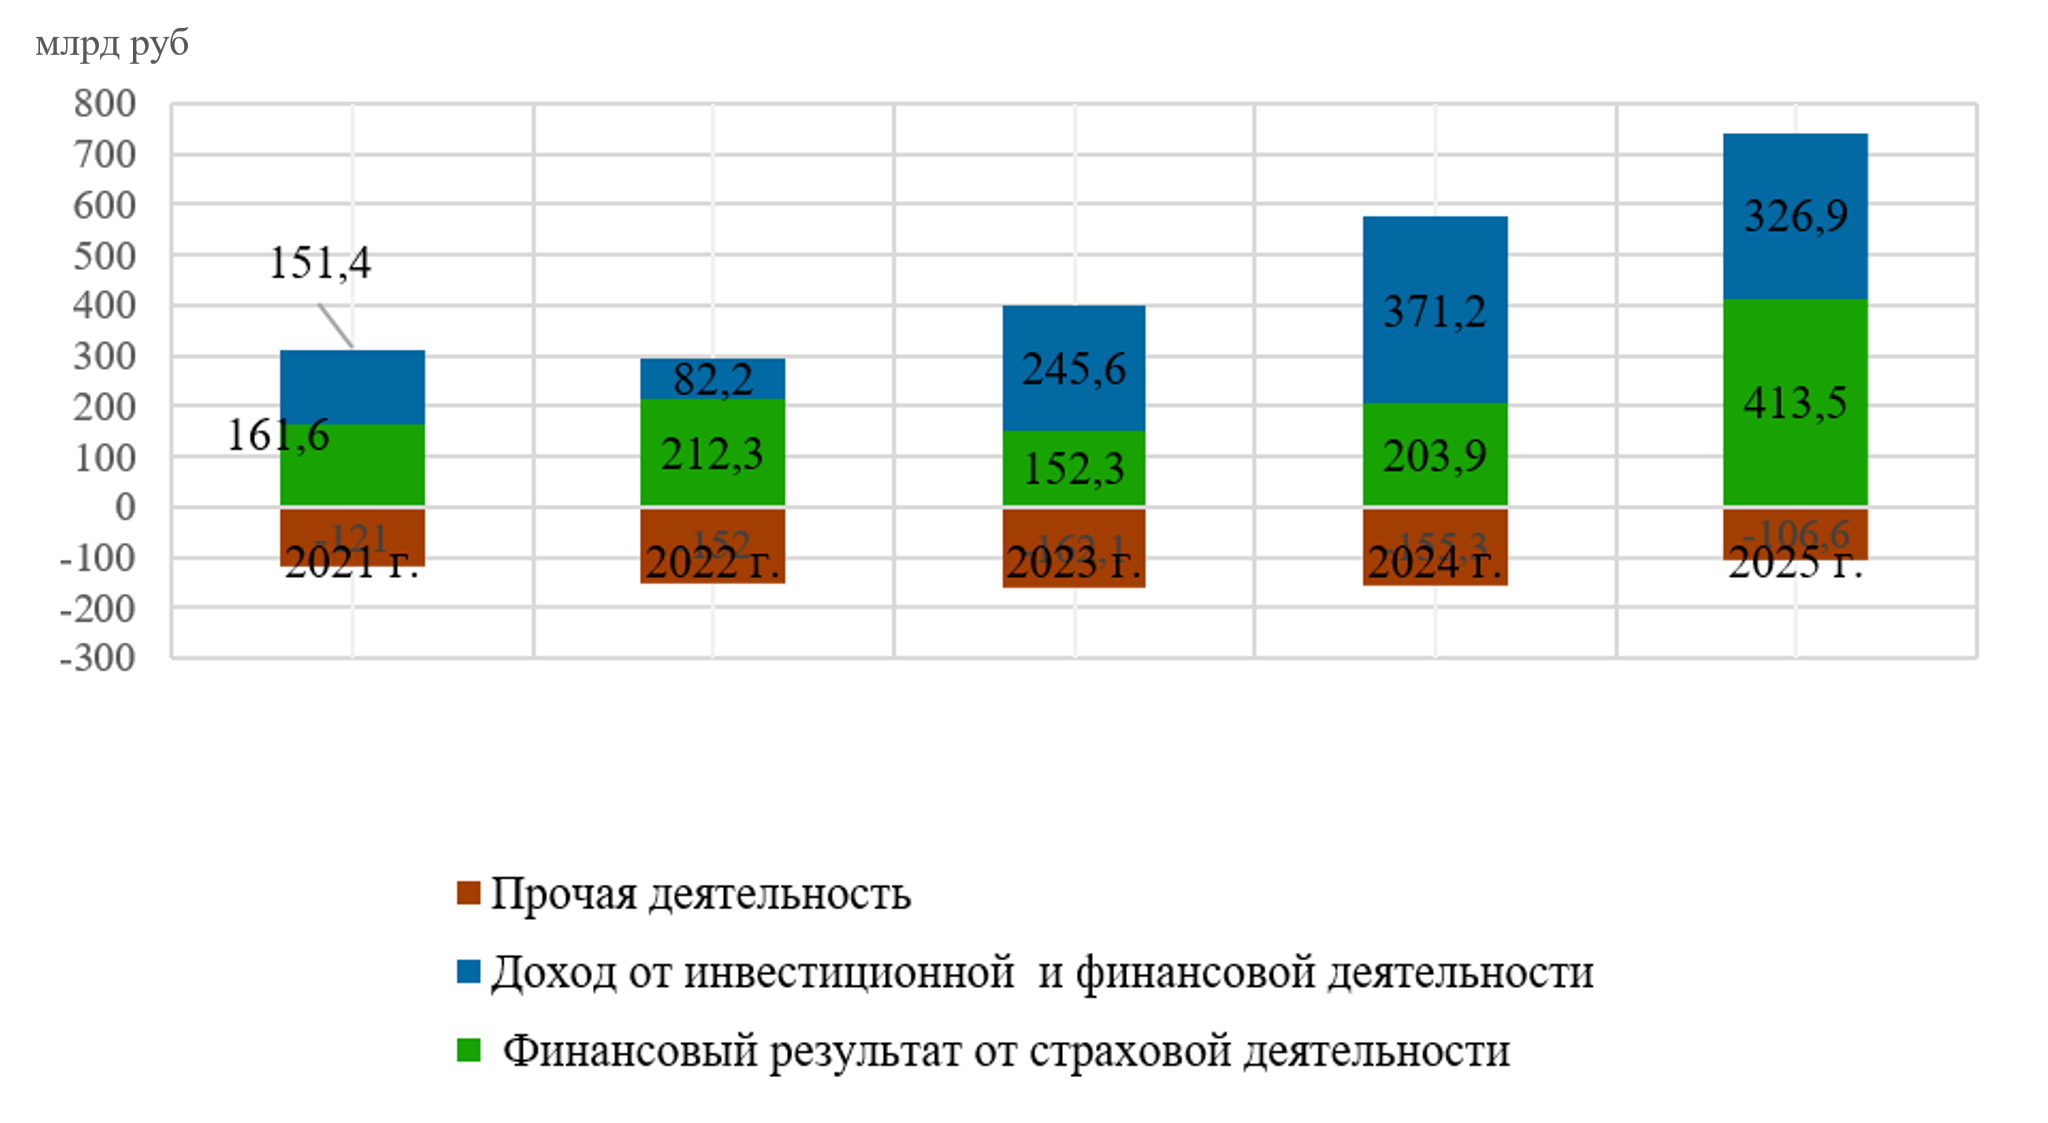
Динамика финансового результата от страховой деятельности и дохода инвестиционной и финансовой деятельности, прочей деятельности страховых организаций России
Согласно данным официальной отчетности (форма 0420126), финансовый результат от страховой деятельности в 2025 г. составила 413,5 млрд руб., доход от инвестиционной и финансовой деятельности — 326,9 млрд руб., чистая прибыль — 502,2 млрд руб. Таким образом, доля дохода от инвестиционной и финансовой деятельности в чистой прибыли равна 326,9 / 502,3 ≈ 65,1%.
Следовательно, начиная с 2023 г. основным драйвером чистой прибыли страховщиков становится не страховая, а инвестиционная деятельность. Это принципиально меняет профиль рисков, делая финансовую устойчивость зависимой от конъюнктуры фондового рынка и процентной политики Банка России. При этом важно отметить, что в 2025 г. наблюдалось некоторое снижение инвестиционного дохода по сравнению с 2024 г. (с 371,2 до 326,9 млрд руб.), что может свидетельствовать о начале коррекции на фоне стабилизации денежно-кредитной политики.
Для количественной оценки степени замещения андеррайтингового результата инвестиционным доходом авторами предложен коэффициент инвестиционной зависимости (КИЗ) — отношение инвестиционного дохода (ИД) к абсолютной величине финансового результата от страховой деятельности (ФРСД).
Значение коэффициента менее 1 означает, что инвестиционный доход по абсолютной величине меньше финансового результата от страховой деятельности, т.е. основным источником формирования чистой прибыли остаётся андеррайтинг, а инвестиционный доход выступает лишь дополнительной составляющей. Значение коэффициента более 1 свидетельствует о том, что инвестиционный доход превышает финансовый результат от страховой деятельности; в этом случае инвестиционная деятельность не только компенсирует возможное снижение или убыточность страховых операций, но и становится основным драйвером роста чистой прибыли страховщика (рынка).
Обоснованность применения данного показателя связана с тем, что в мировой практике для оценки роли инвестиционного дохода в деятельности страховщика используются преимущественно два коэффициента:
Investment Income Ratio — отношение чистого инвестиционного дохода к заработанным страховым премиям. Данный показатель измеряет долю инвестиционного дохода в выручке страховщика, но не позволяет оценить степень замещения именно прибыли от страховой деятельности;
Operating Ratio — комбинированный показатель, рассчитываемый как разность между комбинированным коэффициентом убыточности (Combined Ratio) и коэффициентом инвестиционного дохода (Investment Income Ratio). Хотя данный коэффициент учитывает инвестиционную составляющую, его структура также базируется на страховых премиях, а не на конечном результате страховой деятельности.
Таким образом, существующие в международной практике индикаторы не дают прямого ответа на вопрос о том, в какой мере инвестиционный доход компенсирует или превышает финансовый результат, полученный непосредственно от страховой деятельности (андеррайтинговый результат). Предложенный авторами коэффициент инвестиционной зависимости устраняет указанный недостаток, позволяя количественно отражает долгосрочную тенденцию усиления компенсаторной функции инвестиционной компоненты, особенно в периоды, когда страховая деятельность генерирует отрицательный или снижающийся результат.
Динамика коэффициента инвестиционной зависимости за 2021–2025 гг. представлена на рисунке 3.
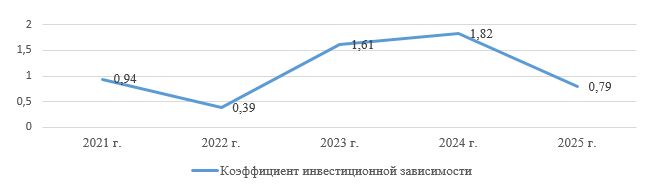
Рисунок 3 - Динамика коэффициента инвестиционной зависимости страховых институтов
В структуре инвестиционного портфеля страховщиков преобладают облигации с фиксированной доходностью (их доля достигла 46–49% активов), однако высокая концентрация вложений в долговые инструменты делает сектор чувствительным к изменению процентных ставок. Согласно прогнозам Банка России и ведущих аналитиков, в 2026–2027 гг. ожидается смягчение денежно-кредитной политики: ключевая ставка может снизиться с текущих уровней до 13–14% к концу 2026 г. и до 10–12% к концу 2027 г. Поскольку инвестиционный доход в настоящее время является основной составляющей бизнеса страховщиков и обеспечивает основной вклад в чистую прибыль, снижение ставок может привести к сокращению инвестиционной доходности и поставить под угрозу выполнение нормативов платежеспособности отдельными участниками рынка. Таким образом, устойчивость отрасли, формально высокая по текущим нормативам, становится уязвимой к внешнему процентному шоку, а снижение КИЗ в 2025 г. не должно создавать иллюзию стабильности — риск сохраняется, особенно в условиях потенциального смягчения денежно-кредитной политики.
Проведенный выше анализ выявил фундаментальную смену модели формирования финансового результата. Однако для комплексной оценки финансового потенциала страхового рынка необходимо также проанализировать индикаторы, характеризующие устойчивость страховщиков с позиции регуляторных требований
, , , .Индикаторы устойчивости страховых организаций России
по ист. [1], [2], [3], [7]
Показатель | 2021г. | 2022 г. | 2023 г. | 2024 г. | 2025 г. | Норматив |
Уровень обеспеченности собственного капитала | 0,26 | 0,27 | 0,27 | 0,30 | 0,29 | >0,15 |
Покрытие страховых резервов собственным капиталом | 0,37 | 0,39 | 0,43 | 0,42 | 0,55 | >0,3 |
Рентабельность активов (ROA), % | 6,0 | 5,4 | 7,1 | 7,5 | 7,9 | >0 |
Рентабельность собственного капитала (ROE), % | 26,5 | 19,5 | 25,0 | 31,0 | 27,0 | >0 |
Уровень страховых выплат (кроме страхования жизни), % | 47,6 | 48,9 | 53,3 | 52,0 | 64,1 | 5–40 |
Уровень расходов (кроме страхования жизни), % | 43,4 | 40,5 | 41,0 | 35,5 | 31,5 | 5–30 |
Комбинированный показатель убыточности, % | 92,2 | 93,8 | 93,0 | 87,8 | 90,6 | ≤95 |
Доля перестраховщиков в страховых резервах, % | 5 | 5 | 5 | 5 | 5 | 5–60 |
Показатель платежеспособности | 1,86 | 1,90 | 1,90 | 1,90 | 2,00 | ≥ 1 |
Исследование индикаторов устойчивости страховых организаций России (таблица 1), характеризующих достаточность капитала и платежеспособность, показывает, что они устойчиво превышают регуляторные нормативы. Уровень обеспеченности собственного капитала на протяжении всего периода находится в диапазоне 0,26–0,30 при нормативе >0,15. Покрытие страховых резервов собственным капиталом повысилось с 0,37 до 0,55 (норматив >0,3). Показатель платежеспособности вырос с 1,86 до 2,00 (норматив ≥ 1,0). Рентабельность активов (ROA) увеличилась с 6,0% до 7,9%, а рентабельность собственного капитала (ROE) сохраняется на высоком уровне (19,5-31,0%). Комбинированный показатель убыточности не превышает порогового значения 95% и демонстрирует тенденцию к снижению (с 93,8% в 2022 г. до 90,6% в 2025 г.). Необходимо отметить, что расхождение между уровнем выплат (64,1%) и комбинированным показателем убыточности (90,6%) связано с тем, что последний рассчитывается на основе премий за вычетом перестрахования, а уровень выплат — на основе брутто-премий.
При этом уровень страховых выплат в 2025 г. достиг 64,1%, что превышает нормативный диапазон (5–40%) и указывает на снижение андеррайтинговой маржи в массовых видах страхования. Доля перестраховщиков в страховых резервах зафиксирована на минимальном уровне 5% — это нижняя граница допустимого диапазона, что ограничивает возможности перераспределения крупных рисков и повышает собственную рискованность страховщиков. В то же время уровень расходов на ведение дела демонстрирует положительную динамику снижения (с 43,4% в 2021 г. до 31,5% в 2025 г.), приближаясь к нормативному значению, что свидетельствует о повышении операционной эффективности.
Проведенный анализ позволяет выделить следующие ключевые факторы роста инвестиционного дохода страховщиков в 2023–2025 гг.:
– рост ключевой ставки Банка России с 7,5% до 21% в 2024 г. и ее сохранение на высоком уровне, что обеспечило повышенную доходность по облигациям и банковским депозитам — основным инструментам размещения страховых резервов;
– увеличение базы инвестирования за счет роста страховых премий (в 2,2 раза) и, соответственно, объема резервов, размещаемых на финансовом рынке;
– структурный сдвиг в инвестиционных портфелях страховщиков в сторону инструментов с более высокой доходностью на фоне ограничений на зарубежные вложения.
При этом фактором, сдерживающим рост страхового дохода, выступило замедление деловой активности в отдельных секторах экономики и перераспределение страхового портфеля в пользу менее маржинальных видов страхования, что нашло отражение в росте уровня выплат до 64,1% в 2025 г.
Для оценки места России в региональной интеграции и выявления специфики ее модели формирования финансового результата проведен сравнительный анализ ключевых параметров страховых рынков стран Евразийского экономического союза
, , , .Ключевые индикаторы страховых рынков ЕАЭС
2025 г
Страна | Доля премий в ВВП, % | Плотность страхования, долл. на душу | Доля инвестиционного дохода в прибыли, % | Коэффициент инвестиционной зависимости (оценка) |
Россия | 1,9 | 275,6 | 65 | 0,79 |
Казахстан | 1,08 | 162,0 | 38 | 0,61 |
Беларусь | 1,06 | 88,5 | 29 | 0,45 |
Армения | 0,73 | 61,0 | 22 | 0,32 |
Кыргызстан | 0,34 | 8,2 | 12 | 0,15 |
Средний мир | 7,0 | 889 | 20–25 | 0,25–0,30 |
Оценка ключевых индикаторов страховых рынков ЕАЭС (таблицы 2) позволяет сделать следующие выводы:
– по всем ключевым индикаторам страхового рынка Россия занимает ведущее место в ЕАЭС, что обусловлено масштабом ее экономики и развитостью инфраструктуры финансового рынка;
– страховой рынок стран ЕАЭС существенно уступают среднемировым ориентирам: доля премий в ВВП в России (1,9%) в 3,7 раза ниже мирового уровня (7,0%), плотность страхования (275,6 долл.) — в 3,2 раза ниже (889 долл.). В остальных странах союза отставание еще более кратно (плотность в Кыргызстане ниже в 108 раз). Это свидетельствует о значительном потенциале роста страховых рынков ЕАЭС;
– доля инвестиционного дохода в прибыли российских страховщиков (65%) более чем вдвое превышает среднемировой уровень (20-25%) и значительно выше, чем в других странах ЕАЭС (12-38%).
Риски в контексте евразийской интеграции:
– сравнительный анализ показывает, что российская модель характеризуется аномально высокой инвестиционной зависимостью на фоне стран ЕАЭС.
– при гармонизации регуляторных требований в рамках ЕАЭС российским страховщикам будет сложнее адаптироваться к единым стандартам, ориентированным на андеррайтинговую модель;
– разрыв в структуре доходов создает неравные конкурентные условия при выходе страховщиков на рынки стран-участниц союза;
– в случае финансового кризиса в России (падение фондового рынка) это может оказать негативный эффект на перестраховочные соглашения в рамках ЕАЭС.
Как отмечается в ежегодном обзоре Swiss Re Institute, «глобальная страховая отрасль действует как финансовый амортизатор экономики, поглощая убытки и рециркулируя капитал в восстановление и реконструкцию»
. В условиях фрагментации мировой экономики страхование играет важнейшую роль не только в снижении рисков, но и в обеспечении реальных экономических преобразований и определении стоимости риска.Следует уделять приоритетное внимание управлению процентным риском как ключевому фактору финансовой устойчивости. Как отметил глава Национального управления финансового регулирования КНР Сяо Юаньци, «управление процентным риском демонстрирует ядровую конкурентоспособность компании. Страховые организации должны динамически корректировать существующие активы и обязательства для снижения затрат и повышения доходности. Оптимизировать активы легче, тогда как корректировка обязательств – гораздо сложнее»
. Данный тезис полностью применим к российским страховщикам, у которых инвестиционный доход уже стал основным драйвером прибыли: именно активная и взвешенная политика по управлению активами позволит снизить зависимость от колебаний конъюнктуры и повысить долгосрочную устойчивость.3. Заключение
Результаты анализа финансового потенциала страхового рынка России в условиях интеграционного взаимодействия стран ЕАЭС за исследуемый период позволяют сформулировать следующие основные выводы:
– инвестиционная компонента финансового потенциала страхового рынка России в современных условиях приобретает статус системообразующего фактора, определяющего не только текущий уровень чистой прибыли, но и устойчивость бизнес-моделей страховщиков в целом;
– смена модели формирования финансового результата заключается в перераспределении функциональных нагрузок между компонентами: страховая деятельность сохраняет роль основного канала привлечения денежных средств и управления рисками, тогда как инвестиционная деятельность берет на себя функцию ключевого генератора чистой прибыли и стабилизатора финансового результата в условиях неопределенности рыночной и страховой конъюнктуры;
– рост коэффициента инвестиционной зависимости выступает количественным подтверждением данного структурного сдвига, а его последующее снижение может интерпретироваться не как ослабление инвестиционной роли, а как временное восстановление баланса между компонентами или реакция на изменение внешних условий, что не отменяет качественного изменения функциональной архитектуры формирования прибыли в страховом секторе;
– страховой рынок России демонстрирует высокую долю инвестиционного дохода в финансовом результате по сравнению с другими странами союза и среднемировым уровнем.
Проведенный анализ позволяет предложить следующие меры по снижению выявленных рисков и повышению устойчивости страхового рынка России:
1. Для Банка России (регулятора):
– стимулировать развитие внутреннего рынка перестрахования через создание национального перестраховочного пула с государственным участием для снижения зависимости от западных компаний и повышения доли перестраховщиков в резервах.
2. Для страховых организаций (бизнес):
– пересмотреть инвестиционные стратегии в сторону увеличения доли инструментов с фиксированной доходностью и защитой от волатильности процентной ставки, чтобы снизить уязвимость при возможном изменении денежно-кредитной политики ЦБ;
– сместить фокус с экстенсивного роста инвестиционного портфеля на интенсивное развитие андеррайтинговой маржи: внедрение риск-ориентированных тарифов, цифровизацию урегулирования убытков и развитие новых видов страхования.
3. Для стран ЕАЭС (интеграционный аспект):
– унифицировать регуляторные требования к инвестиционной деятельности страховщиков в рамках союза, чтобы снизить дисбаланс и создать условия для формирования общего страхового пространства без «инвестиционного перекоса» в модели отдельных стран-участниц.